Cómo influye el historial crediticio de la pareja en las finanzas personales
Especialistas financieros aclaran que el historial crediticio de una pareja no se fusiona automáticamente, aunque la figura legal elegida para el matrimonio sí determina la responsabilidad sobre las deudas comunes.
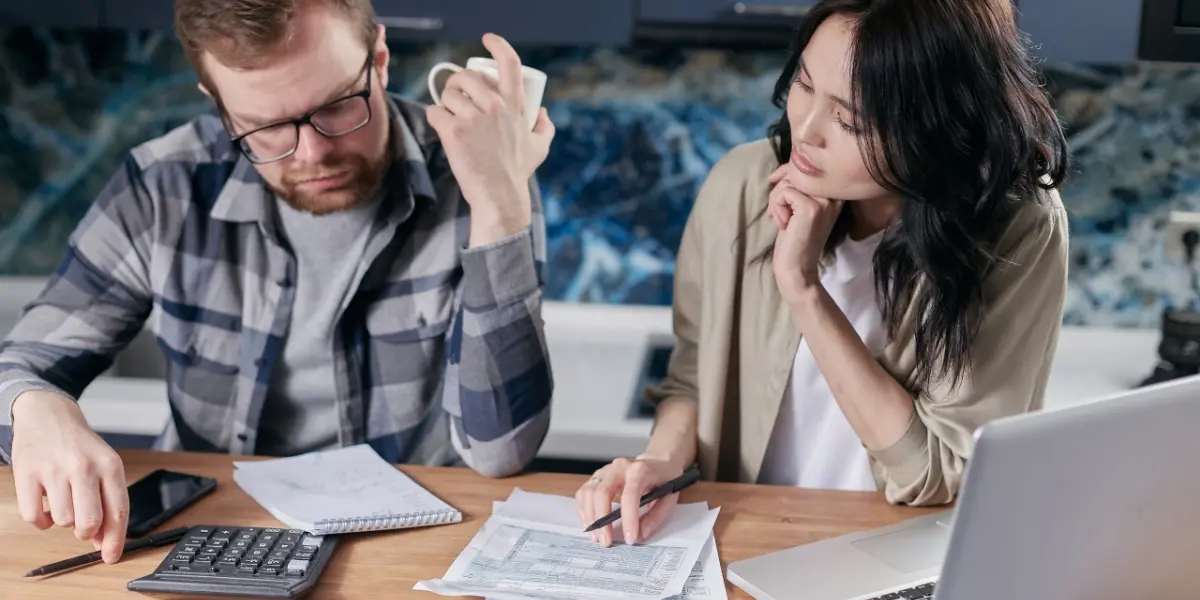
En México, la duda sobre si el historial crediticio de una pareja puede afectar el propio es una consulta recurrente ante los asesores financieros. De acuerdo con expertos en la materia, el historial en el Buró de Crédito es un registro estrictamente individual y personal, por lo que el comportamiento de pago de un cónyuge no se transfiere directamente al reporte del otro. Cada persona es responsable de sus propias obligaciones financieras y de la gestión de sus créditos contratados ante instituciones bancarias o casas comerciales.
Sin embargo, la situación jurídica bajo la cual se formaliza la unión conyugal es el factor determinante en cuanto a la responsabilidad legal sobre los activos y pasivos. Bajo el régimen de sociedad conyugal, también conocido como bienes mancomunados, las deudas contraídas durante el matrimonio pueden impactar el patrimonio compartido, independientemente de quién haya solicitado el crédito originalmente. Por el contrario, en el régimen de separación de bienes, cada integrante de la pareja mantiene la gestión y responsabilidad exclusiva de sus finanzas, protegiendo su patrimonio ante posibles adeudos del otro.
Aunque el historial crediticio no se comparta, la capacidad de endeudamiento familiar sí puede verse limitada en la práctica. Si una pareja decide solicitar un crédito hipotecario o un préstamo automotriz de manera conjunta, las instituciones financieras evaluarán los perfiles de ambos solicitantes. En este escenario, un historial crediticio negativo de uno de los dos puede resultar en el rechazo de la solicitud o en condiciones crediticias menos favorables, como tasas de interés más elevadas, debido al mayor riesgo percibido por la institución otorgante.
Los especialistas recomiendan mantener una comunicación financiera transparente y constante dentro de la pareja. Conocer el estatus del Buró de Crédito de ambos permite planificar mejor el futuro financiero y evitar sorpresas desagradables al intentar obtener financiamiento para proyectos comunes. La educación financiera y la disciplina en los pagos son las herramientas principales para asegurar que el historial crediticio de uno no se convierta en un obstáculo para los objetivos de crecimiento patrimonial compartidos.